¿Quieres comprar un auto chino pero no tienes todo el dinero para pagarlo al contado? El financiamiento vehicular permite adquirir un vehículo nuevo pagando una cuota inicial y financiando el saldo durante varios meses. Conoce los requisitos, cómo calcular las cuotas, qué documentos suelen solicitar los bancos y qué debes comparar antes de aceptar un crédito.
¿Cómo funciona el financiamiento de autos chinos en Perú?
El financiamiento de un auto chino funciona de manera similar al de otros vehículos nuevos. El comprador selecciona un modelo, aporta una cuota inicial y solicita que una entidad financiera cubra el monto restante.
Una vez aprobado el crédito, el comprador debe pagar cuotas mensuales durante el plazo establecido. El monto de cada cuota dependerá de factores como el precio del vehículo, inicial, monto financiado, tasa de interés, plazo, seguros y otros costos incluidos en el contrato.
¿Qué requisitos piden para financiar un auto chino?
Los requisitos cambian según el banco o financiera. También pueden variar dependiendo de si eres trabajador dependiente, independiente, empresario o tienes otra fuente de ingresos.
Requisitos para trabajadores dependientes
Si trabajas en una empresa, el banco puede solicitar documentos que permitan comprobar tu relación laboral e ingresos, como boletas de pago, constancias laborales o información bancaria.
Requisitos para trabajadores independientes
Los independientes pueden presentar documentación que permita demostrar sus ingresos, como recibos por honorarios, declaraciones tributarias, estados de cuenta y movimientos bancarios, dependiendo de lo que solicite cada entidad.
Historial crediticio
La evaluación también considera las obligaciones financieras que ya tiene el solicitante. Tener demasiadas deudas puede reducir la capacidad de pago disponible para asumir una nueva cuota.
¿Cuánto debo dar de cuota inicial?
No existe una única cuota inicial aplicable a todos los autos chinos. El porcentaje puede depender del banco, concesionario, marca, modelo, campaña comercial y evaluación del cliente.
Por eso, antes de separar un vehículo, conviene preguntar cuánto exige la entidad financiera y si existen campañas especiales con una inicial reducida.
| Precio del auto | Inicial 20% | Inicial 30% | Inicial 40% |
|---|---|---|---|
| S/ 50,000 | S/ 10,000 | S/ 15,000 | S/ 20,000 |
| S/ 70,000 | S/ 14,000 | S/ 21,000 | S/ 28,000 |
| S/ 90,000 | S/ 18,000 | S/ 27,000 | S/ 36,000 |
| S/ 120,000 | S/ 24,000 | S/ 36,000 | S/ 48,000 |
Estos son ejemplos matemáticos para entender cómo cambia el monto financiado. No representan una oferta de crédito.
¿Cómo calcular la cuota de un auto chino?
Para calcular una cuota real necesitas conocer tres elementos principales: el monto financiado, la tasa y el número de cuotas. Además, el cronograma final puede incluir seguros y otros conceptos.
Por ejemplo, si un auto cuesta S/80,000 y entregas S/20,000 como inicial:
Precio: S/80,000
Inicial: S/20,000
Monto financiado: S/60,000
Plazo: 48 meses
«`La cuota mensual exacta no puede determinarse sin conocer la tasa aplicable y los costos del crédito. Por ello, una simulación del banco es más precisa que calcular únicamente S/60,000 dividido entre 48 meses.
Ejemplos de cuotas para autos chinos
La siguiente tabla sirve como referencia para entender cómo influye la cuota inicial en el monto que necesitas financiar.
| Precio | Inicial | Monto financiado | Plazo ejemplo |
|---|---|---|---|
| S/60,000 | S/12,000 (20%) | S/48,000 | 48 meses |
| S/70,000 | S/14,000 (20%) | S/56,000 | 48 meses |
| S/80,000 | S/16,000 (20%) | S/64,000 | 48 meses |
| S/90,000 | S/18,000 (20%) | S/72,000 | 48 meses |
| S/100,000 | S/20,000 (20%) | S/80,000 | 48 meses |
¿Qué factores determinan la cuota mensual?
¿Qué plazo puedo elegir para financiar un auto?
Los plazos disponibles dependen de cada producto financiero. Algunas entidades ofrecen períodos de varios años para vehículos nuevos, mientras que otras pueden establecer condiciones diferentes para determinadas marcas o tipos de vehículos.
El plazo debe analizarse junto con la cuota mensual y el costo total. Un plazo más largo puede reducir la cuota, pero significa que el crédito permanece vigente durante más tiempo.
| Plazo | Característica | Qué considerar |
|---|---|---|
| 24 meses | Plazo corto | Cuota normalmente más alta |
| 36 meses | Plazo intermedio | Equilibrio entre cuota y duración |
| 48 meses | Plazo frecuente | Cuota más distribuida |
| 60 meses | Plazo largo | Mayor tiempo pagando intereses |
| 72 meses | Plazo extendido | Revisar cuidadosamente el costo total |
¿Qué documentos pueden pedirte?
La documentación exacta depende de la entidad financiera y de tu situación laboral. Sin embargo, estos son algunos documentos que pueden formar parte de una evaluación.
- DNI o documento de identidad vigente.
- Boletas de pago, si eres trabajador dependiente.
- Constancia laboral, según corresponda.
- Recibos por honorarios, para independientes.
- Declaraciones tributarias, cuando sean necesarias.
- Estados de cuenta bancarios.
- Información sobre otras obligaciones financieras.
- Documentos relacionados con el vehículo y la cotización.
Financiamiento para trabajadores independientes
Ser independiente no significa que automáticamente estés excluido de un crédito vehicular. El punto central es demostrar ingresos suficientes y una capacidad de pago compatible con la cuota.
Si tus ingresos varían cada mes, la entidad puede solicitar mayor documentación para conocer el promedio y estabilidad de tus ingresos.
¿Qué pasa si ya tengo otros préstamos?
Los bancos consideran las obligaciones financieras existentes al evaluar una nueva solicitud. Si ya tienes préstamos personales, tarjetas u otros créditos, parte de tus ingresos ya está comprometida.
Por eso, no basta con que puedas pagar la cuota del auto de forma aislada. Debes considerar todas tus obligaciones mensuales.
Esta es una simplificación para entender el concepto. Cada entidad utiliza sus propios criterios para determinar la capacidad de endeudamiento.
¿Cómo reducir la cuota de un auto chino?
1. Dar una mayor cuota inicial
Si aumentas la inicial, reduces el monto que necesitas financiar. Esto puede disminuir la cuota mensual.
2. Comparar tasas
Solicita simulaciones en diferentes entidades y compara la TCEA y el costo total, no solamente la cuota anunciada.
3. Buscar campañas del concesionario
Algunas marcas y concesionarios pueden trabajar con entidades financieras en campañas específicas.
4. Evaluar un plazo diferente
Un plazo más largo puede disminuir la cuota mensual, aunque puede incrementar el costo financiero total.
5. Evitar financiar más de lo necesario
Accesorios, seguros adicionales u otros productos financiados pueden incrementar el monto de la deuda. Revisa qué conceptos forman parte del crédito.
¿Qué es la TCEA y por qué debes revisarla?
La TCEA es una referencia importante para comparar créditos porque incorpora la tasa y determinados costos asociados al financiamiento.
Dos créditos pueden mostrar cuotas parecidas pero tener diferentes costos totales. Por eso, cuando solicites una cotización para un auto chino, pide que te indiquen claramente:
- Tasa de interés.
- TCEA.
- Monto financiado.
- Número de cuotas.
- Valor de la cuota.
- Seguro vehicular.
- Seguro de desgravamen, si corresponde.
- Comisiones y gastos.
- Total que terminarás pagando.
¿Qué marcas de autos chinos puedo financiar?
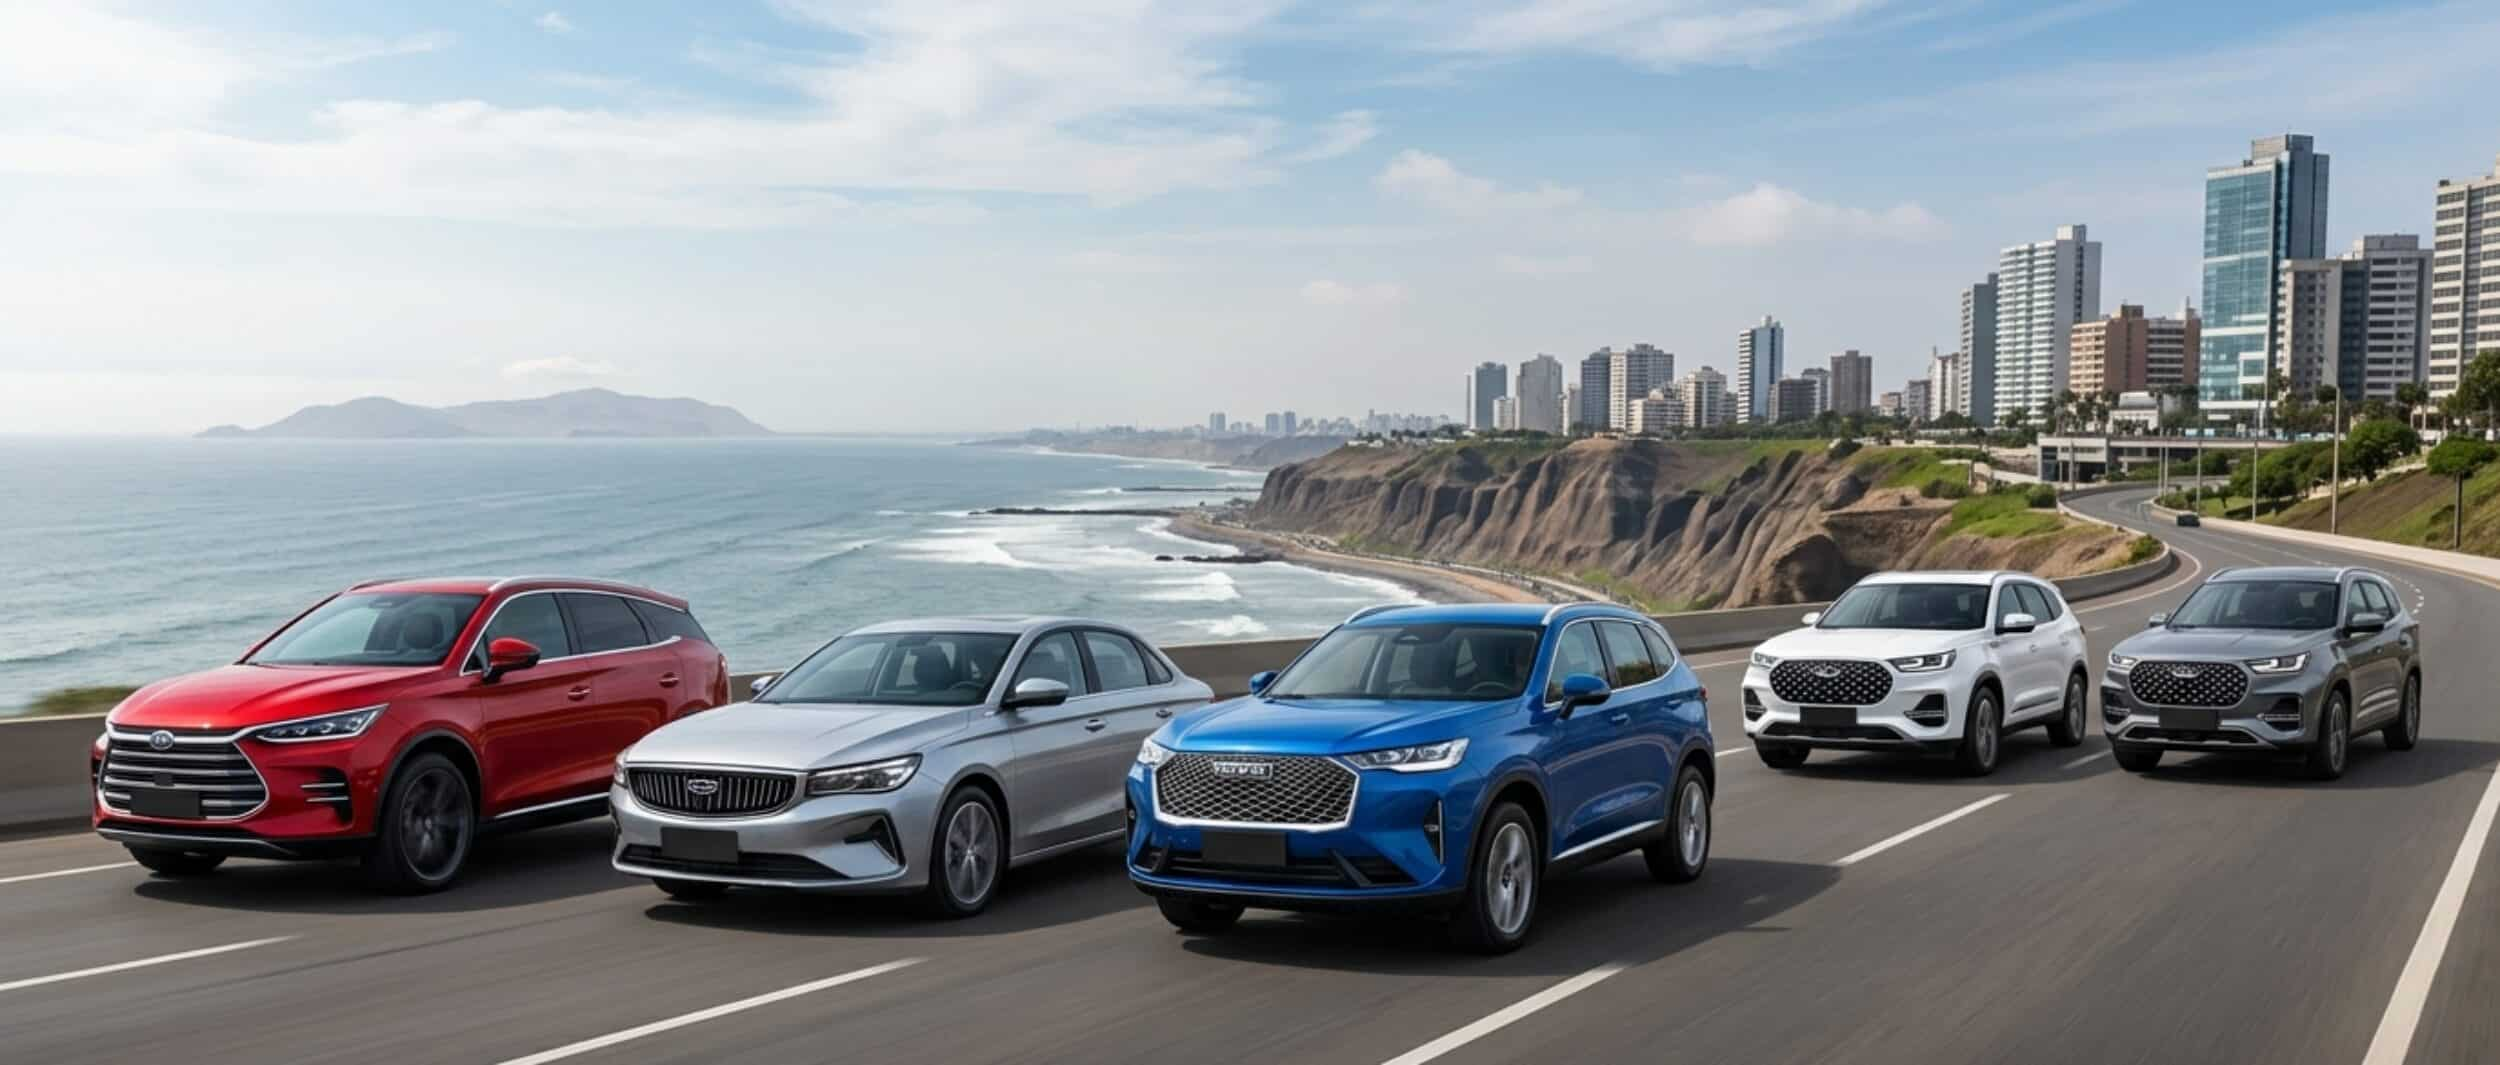
La oferta disponible en Perú incluye diferentes fabricantes chinos, con modelos que van desde hatchbacks y sedanes hasta SUV, camionetas y vehículos eléctricos o híbridos.
Entre las marcas que pueden encontrarse en el mercado peruano están Chery, JAC, Geely, MG, BYD, GWM, Haval, Changan, Jetour, DFSK y otras. La disponibilidad de financiamiento debe confirmarse con el concesionario y la entidad financiera.
¿Crédito vehicular o pagar al contado?
La decisión depende de la situación financiera de cada comprador. Al comparar ambas alternativas, considera cuánto dinero conservarías, cuánto costará el crédito y qué rendimiento podrías obtener con el dinero que no utilices para la compra.
Checklist antes de financiar un auto chino
- Compara al menos dos propuestas de financiamiento.
- Solicita la TCEA y no solo la tasa anunciada.
- Pregunta cuánto necesitas entregar como inicial.
- Confirma el número total de cuotas.
- Revisa el costo del seguro vehicular.
- Solicita el cronograma completo de pagos.
- Pregunta por las condiciones de prepago.
- Calcula el costo total del vehículo financiado.
- Verifica que tus ingresos permitan pagar la cuota cómodamente.
- Mantén un fondo de emergencia separado de la cuota inicial.
¿Estás buscando financiar un auto chino?
Antes de firmar, compara precio, inicial, cuota mensual, plazo, TCEA, seguros y costo total. Una cuota más baja no necesariamente significa un financiamiento más barato.
Ver preguntas frecuentesPreguntas frecuentes sobre financiamiento de autos chinos
Conclusión
El financiamiento de autos chinos en Perú permite acceder a un vehículo nuevo mediante una cuota inicial y pagos mensuales. Los requisitos dependen de cada entidad, pero normalmente se evalúan los ingresos, historial crediticio y capacidad de pago.
Para saber cuánto pagarás realmente, no basta con conocer el precio del automóvil. Debes calcular el monto financiado y solicitar una simulación que incluya tasa, TCEA, seguro y demás costos asociados.
Antes de firmar un crédito vehicular, compara diferentes propuestas, revisa el cronograma completo y verifica que la cuota mensual sea compatible con tus ingresos y con las demás obligaciones que ya tienes.
Las condiciones de financiamiento pueden cambiar según la entidad, campaña, concesionario, vehículo y evaluación individual del cliente. Verifica siempre las condiciones vigentes antes de contratar.