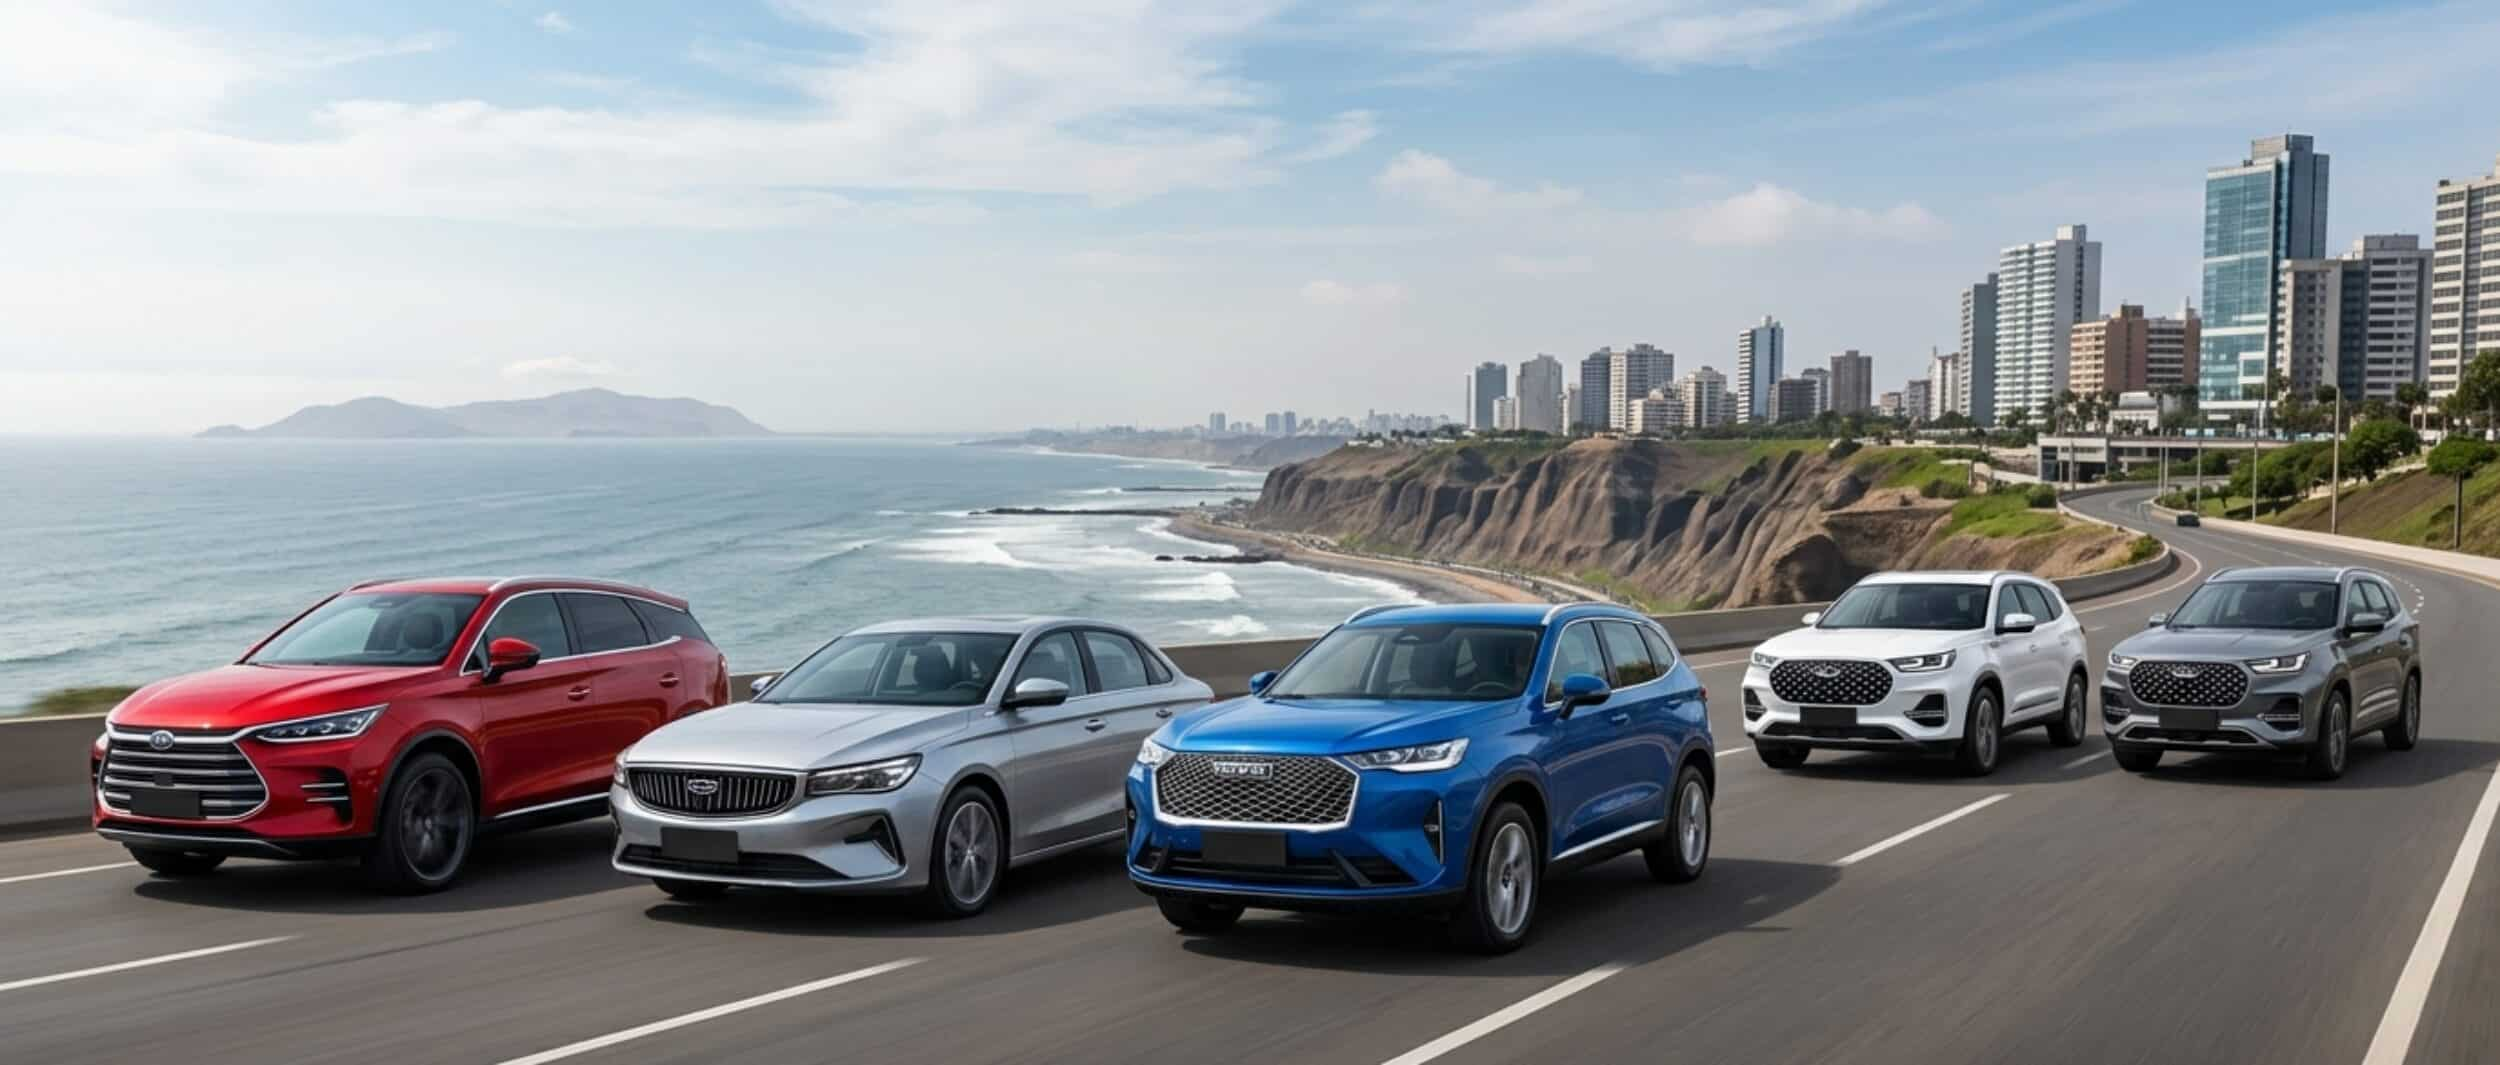
Comprar una camioneta china puede ser una alternativa para uso familiar, trabajo, transporte de mercadería o actividades comerciales. Sin embargo, antes de elegir una SUV, pickup o camioneta de carga, conviene resolver una pregunta importante: ¿es mejor financiarla con un crédito vehicular tradicional o mediante leasing?
En Perú, ambas opciones permiten pagar el vehículo en cuotas, pero funcionan de manera distinta. El crédito vehicular suele ser más sencillo para una persona que busca comprar una camioneta para uso particular. El leasing financiero, en cambio, puede resultar interesante para una empresa que necesita incorporar un vehículo a sus operaciones y puede aprovechar los beneficios tributarios que correspondan.
En esta guía conocerás las diferencias entre leasing y crédito vehicular, los gastos que debes comparar, los requisitos habituales y cómo evaluar qué modalidad se adapta mejor a la compra de una camioneta china.
Leasing vs. crédito vehicular: principales diferencias
La diferencia más importante está en la propiedad del vehículo durante el contrato y en el tratamiento financiero y tributario de cada alternativa.
| Característica | Crédito vehicular | Leasing financiero |
|---|---|---|
| ¿Quién es el propietario? | Generalmente, el comprador desde el inicio, sujeto a las garantías que establezca el contrato. | La entidad financiera mantiene la propiedad legal hasta que se ejerza la opción de compra. |
| Uso de la camioneta | Particular o comercial, según el producto aprobado y las condiciones del contrato. | Principalmente como activo para la actividad empresarial financiada, de acuerdo con el contrato. |
| Cuota inicial | Depende del banco, del modelo y de la evaluación crediticia. | Se establece en la propuesta. Puede requerirse una inicial significativa. |
| Beneficios tributarios | No ofrece por sí mismo los beneficios específicos del leasing financiero. | Puede permitir beneficios tributarios si se cumplen las condiciones legales y fiscales aplicables. |
| Opción de compra final | No suele existir una opción de compra separada: el vehículo se compra con el financiamiento. | Se puede adquirir al final mediante el pago del valor pactado, según el contrato. |
| Perfil habitual | Personas naturales, familias e independientes que cumplen los requisitos del banco. | Empresas y negocios que necesitan financiar activos productivos. |
| Documentos relevantes | Identificación, ingresos, historial crediticio y cuota inicial. | Documentación de la empresa, información financiera, proforma y evaluación de riesgo. |
Estas son características generales. Las condiciones concretas dependen de la entidad financiera, del uso declarado de la camioneta, de la situación del solicitante y de las cláusulas de la operación.
¿Cómo funciona el leasing para comprar una camioneta china?
El leasing financiero es un arrendamiento con opción de compra. En términos sencillos, la entidad financiera adquiere la camioneta seleccionada y permite que tu empresa la utilice durante un plazo acordado, a cambio de cuotas periódicas.
Al finalizar el contrato, puedes ejercer la opción de compra pagando el importe establecido. Las condiciones de devolución, transferencia de propiedad, seguros y cancelación anticipada deben revisarse en el documento contractual.
Ventajas potenciales del leasing
- Conservar liquidez: puedes distribuir el costo de la camioneta durante el plazo del contrato en vez de pagar todo al contado.
- Financiar un activo productivo: puede ser una herramienta para empresas que necesitan transportar mercadería, visitar clientes o prestar servicios.
- Posible beneficio tributario: dependiendo del régimen, el uso del vehículo y las reglas vigentes, podrían aplicarse tratamientos tributarios específicos.
- Planificar los pagos: algunas propuestas permiten estructurar cuotas según la capacidad financiera del negocio.
Desventajas que debes considerar
- La camioneta no pasa automáticamente a ser de tu propiedad al terminar las cuotas.
- Debes considerar el pago final de la opción de compra si deseas conservarla.
- La entidad puede establecer requisitos sobre seguros, uso, documentación y condiciones del vehículo.
- Una cancelación anticipada puede generar costos o consecuencias tributarias.
- Los beneficios fiscales no son automáticos ni iguales para todos los contribuyentes.
Para conocer las condiciones de un producto empresarial real, puedes revisar la información de leasing vehicular de Scotiabank Perú. La entidad publica características como los plazos, el seguro y la cuota inicial, sujetos a evaluación crediticia.
¿Cómo funciona el crédito vehicular para una camioneta china?
Con un crédito vehicular, una entidad financiera te presta dinero para comprar la camioneta. Pagas una cuota inicial, si corresponde, y devuelves el financiamiento en cuotas durante el plazo acordado, junto con los intereses y gastos establecidos.
La camioneta suele registrarse a nombre del comprador, aunque el banco puede constituir una garantía sobre el vehículo. Debes verificar las condiciones registrales y contractuales antes de firmar.
Ventajas del crédito vehicular
- Propiedad desde la compra: no tienes que esperar al final de un contrato de leasing para adquirir el vehículo.
- Alternativa para uso particular: es una modalidad habitual para personas que buscan una SUV o pickup para su familia.
- Comparación directa de ofertas: puedes solicitar propuestas a distintas entidades y concesionarios.
- Opciones para independientes: algunas entidades evalúan ingresos por negocio o actividad independiente, según sus requisitos.
Desventajas del crédito vehicular
- El costo financiero puede elevar el precio final de la camioneta.
- La aprobación depende de los ingresos, las deudas, el historial crediticio y las políticas de la entidad.
- La cuota inicial, el seguro vehicular y otros gastos pueden requerir una suma considerable.
- Si la camioneta se usa en un negocio, el crédito no genera automáticamente los beneficios tributarios específicos asociados al leasing financiero.
Como referencia, Scotiabank Perú publica información sobre su crédito vehicular, incluyendo condiciones específicas para determinados vehículos de marcas chinas y concesionarios admitidos. Verifica directamente la vigencia de las condiciones, la elegibilidad del modelo y la cuota inicial que te corresponde.
¿Cuánto cuesta financiar una camioneta china?
El costo depende del precio del modelo, la inicial, la tasa de interés, el plazo, el seguro, las comisiones y, en el caso del leasing, el importe de la opción de compra. Por eso, no es recomendable comparar las alternativas solamente por el monto de la cuota mensual.
Imagina que quieres financiar una camioneta china con un precio de S/ 100,000. El siguiente ejemplo sirve para entender la diferencia entre el precio y el monto financiado; no representa una cotización bancaria ni una tasa de mercado confirmada.
| Concepto | Ejemplo ilustrativo |
|---|---|
| Precio de la camioneta | S/ 100,000 |
| Cuota inicial del 20% | S/ 20,000 |
| Monto por financiar | S/ 80,000 |
| Plazo de ejemplo | 48 meses |
| Gastos que faltan considerar | Intereses, seguro, comisiones y otros cargos aplicables |
En un crédito vehicular, el monto de S/ 80,000 se amortizaría de acuerdo con la tasa y las condiciones del préstamo. En un leasing, la estructura de cuotas y el valor residual podrían ser distintos. Para comparar correctamente, solicita el cronograma completo de pagos y calcula cuánto desembolsarías hasta quedarte con la camioneta.
Costos que no debes pasar por alto
- Cuota inicial y gastos de formalización.
- Tasa de costo efectivo anual (TCEA), cuando corresponda, y cargos incluidos en la cotización.
- Seguro vehicular y condiciones de renovación.
- Gastos registrales, administrativos u otros conceptos contractuales.
- En leasing, importe y condiciones de la opción de compra final.
- Mantenimiento, combustible, neumáticos y repuestos de la camioneta.
- Impuestos y tratamiento tributario aplicable a tu situación.
Calculadora de cuota mensual estimada
Usa esta herramienta para estimar una cuota mensual de préstamo. Cambia el precio, la inicial, la tasa y el plazo para evaluar diferentes escenarios antes de solicitar una cotización.
Simulador de crédito vehicular
Estimación matemática referencial. No incluye seguro, comisiones ni otros gastos, y no constituye una oferta financiera.
Importante: esta calculadora estima únicamente un préstamo con cuotas constantes. No simula un leasing financiero ni calcula beneficios tributarios. Para evaluar un leasing necesitas la cotización del banco, su cronograma y el valor de la opción de compra.
¿Qué conviene según tu situación?
Si comprarás la camioneta para tu familia
El crédito vehicular suele ser el punto de partida más sencillo para comparar. Puedes revisar la inicial, el costo total, el seguro y la posibilidad de realizar pagos anticipados según las condiciones del contrato.
Evalúa: cuota mensual, TCEA, costo del seguro y restricciones de uso.
Si tienes una empresa o negocio
Solicita una propuesta de leasing si la camioneta se utilizará en actividades empresariales. Compara el flujo de caja y el efecto tributario real con la alternativa de crédito vehicular.
Evalúa: cuotas, opción de compra, requisitos contables y tributarios, y plazo mínimo aplicable.
Si eres independiente con RUC
Tener RUC no garantiza que puedas acceder al leasing ni que todos los gastos del vehículo sean deducibles. La evaluación depende de tus ingresos, actividad, régimen tributario y condiciones del financiamiento.
Evalúa: documentación de ingresos, antigüedad del negocio y consulta con tu contador.
Si usarás una pickup para trabajar
Además del financiamiento, calcula el costo operativo: consumo de combustible, capacidad de carga, mantenimiento, disponibilidad de repuestos y garantía del modelo elegido.
Evalúa: rentabilidad del trabajo que realizará la camioneta y costo total de propiedad.
¿Qué camioneta china deberías financiar?
Antes de elegir el método de financiamiento, define para qué necesitas el vehículo. Una SUV familiar, una pickup para trabajo y una camioneta de carga tienen necesidades diferentes.
Para uso familiar
Prioriza seguridad, espacio interior, consumo, comodidad, garantía y disponibilidad de talleres. Compara el precio de compra con los gastos de mantenimiento durante los años que esperas conservarla.
Para trabajo comercial
Si transportarás herramientas, productos o equipos, revisa la capacidad de carga útil, las dimensiones de la tolva, la motorización, el consumo y los intervalos de mantenimiento. Confirma que el uso comercial esté permitido por el financiamiento y el seguro.
Para un negocio que depende del vehículo
Considera también el tiempo de inmovilización por reparaciones, la garantía, la disponibilidad de repuestos y la cercanía de un servicio técnico autorizado. Una cuota baja no necesariamente significa que la camioneta sea más económica a largo plazo.
Requisitos habituales para solicitar financiamiento
Los documentos varían según la entidad financiera, la modalidad elegida y el perfil del solicitante. Como referencia, prepara lo siguiente antes de solicitar una cotización.
Para crédito vehicular como persona natural
- DNI o documento de identidad vigente.
- Documentos que acrediten ingresos y continuidad laboral o económica.
- Estados de cuenta u otros comprobantes que solicite la entidad.
- Información sobre deudas y obligaciones financieras vigentes.
- Proforma de la camioneta y documentación de la cuota inicial.
Para leasing financiero empresarial
- Documentación legal de la empresa y sus representantes.
- RUC y datos tributarios actualizados.
- Estados financieros, declaraciones tributarias o información contable solicitada.
- Flujo de caja y documentación para evaluar la capacidad de pago.
- Proforma del vehículo del concesionario admitido por la entidad.
- Información sobre el uso empresarial de la camioneta y el seguro requerido.
La lista es orientativa y no garantiza aprobación. Antes de iniciar el trámite, solicita a la entidad su lista actualizada de documentos y confirma si financia la marca, el modelo y la versión que has elegido.
Cómo comparar dos ofertas de financiamiento
Para decidir entre leasing y crédito vehicular, solicita propuestas con un precio de camioneta y un plazo comparables. Después, revisa estos puntos:
- Desembolso inicial: compara la cuota inicial y los gastos que tendrás que pagar antes de recibir el vehículo.
- Cuotas mensuales: comprueba si son fijas, variables o si existen cuotas extraordinarias.
- Costo financiero: revisa la TCEA cuando corresponda y todos los cargos incluidos y excluidos de la oferta.
- Seguro: pregunta qué póliza necesitas, cuánto cuesta y si debe contratarse con un proveedor específico.
- Pago final: si eliges leasing, incorpora el costo de la opción de compra en el presupuesto.
- Cancelación anticipada: pide por escrito las condiciones y posibles penalidades.
- Impuestos: calcula los beneficios tributarios solo si efectivamente puedes utilizarlos y con la orientación de un profesional.
- Costo total: suma la inicial, las cuotas, los gastos, los seguros y, cuando corresponda, la opción de compra.
¿El leasing permite pagar menos impuestos en Perú?
El leasing financiero puede ofrecer un tratamiento tributario favorable en determinadas operaciones empresariales. Sin embargo, no significa que cualquier persona con RUC pueda recuperar automáticamente el IGV o deducir todos los gastos de una camioneta.
La aplicación de beneficios depende de factores como el régimen tributario, el destino del vehículo, la documentación, el uso en operaciones gravadas y las reglas fiscales vigentes. También deben revisarse los requisitos legales aplicables a la depreciación y al contrato.
Antes de firmar, pide a un contador que compare el efecto tributario de ambas alternativas para tu caso. Para información general sobre leasing financiero, puedes consultar la guía de Produce y la información publicada por la entidad financiera con la que deseas operar.
Preguntas frecuentes sobre leasing y crédito vehicular
¿Qué es mejor para comprar una camioneta china: leasing o crédito?
Depende del uso y de tu perfil. El crédito suele ser más directo para una persona que compra una camioneta para uso particular. El leasing puede ser adecuado para una empresa que necesita el vehículo para trabajar y puede aprovechar sus condiciones financieras y tributarias.
¿Una persona natural puede solicitar leasing vehicular?
La disponibilidad depende de la entidad y del producto. Muchas ofertas de leasing están dirigidas a empresas o actividades comerciales. Consulta los requisitos específicos antes de asumir que puedes solicitarlo como persona natural.
¿Puedo financiar una pickup china con un banco en Perú?
Algunas entidades financian vehículos de marcas chinas, pero la elegibilidad depende del modelo, el concesionario, el uso, el plazo y la evaluación crediticia. Solicita una cotización con la marca y versión exactas de la pickup.
¿El leasing requiere una cuota inicial?
Puede requerirla. El porcentaje depende de la entidad financiera, el vehículo y la evaluación de riesgo. No tomes una cifra publicada como garantía de aprobación: solicita las condiciones que aplican a tu operación.
¿Qué pasa si termino de pagar el leasing?
El pago de todas las cuotas no siempre transfiere automáticamente la propiedad. Si deseas quedarte con la camioneta, revisa cómo ejercer la opción de compra, cuál es su precio y qué gastos adicionales corresponden.
¿Puedo deducir el IGV de una camioneta adquirida mediante leasing?
Solo cuando se cumplen las condiciones tributarias aplicables. El uso del vehículo, el régimen del contribuyente y la naturaleza de las operaciones son factores relevantes. Confirma el tratamiento con un contador antes de calcular el ahorro.
¿Qué debo comparar además de la cuota mensual?
La cuota inicial, el costo financiero, los seguros, las comisiones, los gastos registrales, las condiciones de cancelación anticipada y el desembolso total para quedarte con el vehículo.
Conclusión: elige el financiamiento según el uso de la camioneta
Al comparar leasing vs. crédito vehicular para comprar una camioneta china en Perú, no existe una respuesta única para todos los compradores. El crédito vehicular suele encajar mejor con quienes buscan un vehículo para uso personal y quieren adquirirlo desde el inicio. El leasing merece una evaluación detallada cuando la camioneta será un activo de una empresa y el tratamiento financiero y tributario puede aportar valor.
Antes de tomar una decisión, pide al menos dos cotizaciones, verifica que el modelo chino elegido sea elegible y compara el desembolso inicial, las cuotas, el seguro y el costo total. Si evalúas leasing por sus ventajas tributarias, solicita a tu contador una proyección basada en tu situación real.
Una buena financiación no consiste únicamente en conseguir una cuota baja: consiste en comprar una camioneta que puedas mantener y pagar sin comprometer la estabilidad de tus finanzas personales o las operaciones de tu negocio.
Antes de comprar tu camioneta china
Compara el precio de la unidad, la garantía, los repuestos, el consumo y las condiciones de financiamiento. Pide que todas las comisiones y pagos finales queden claros por escrito.